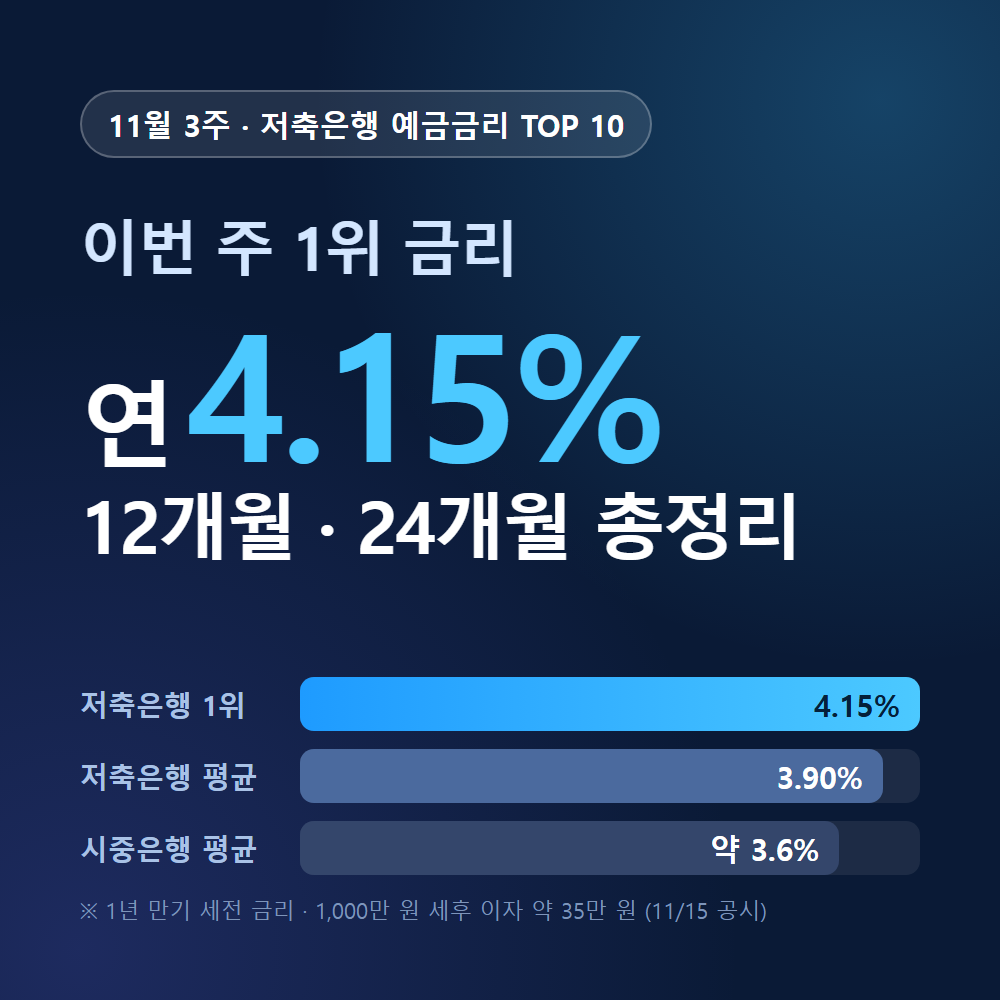
"요즘 저축은행 예금이 4% 넘는다던데, 어디가 제일 높아요?"
연말을 맞아 저축은행들이 예금 유치 경쟁에 나서면서 금리가 계속 오르고 있습니다. 저축은행 1년 만기 정기예금 평균 금리는 연 3.90%(11월 13일 기준)로, 1년 전(2.75%)보다 1%p 넘게 올랐습니다.
이번 주 12개월·24개월 정기예금 금리 TOP 10과 실제로 손에 쥐는 세후 이자를 정리했습니다.
📌 목차
1. 이번 주 핵심 요약 / 2. 12개월 정기예금 TOP 10 / 3. 24개월 정기예금 TOP 10 / 4. 세후 이자 계산표 / 5. 시중은행과 비교 / 6. 가입 전 꼭 확인할 5가지 / 7. 목적별로 고르는 법
1️⃣ 이번 주 핵심 요약
• 12개월 최고 금리: 연 4.15% (NH저축은행, 드림저축은행)
• 24개월 최고 금리: 연 4.15% (드림저축은행, 영업점 전용)
• 1,000만 원을 1년 넣으면 세후 이자 약 35만 1천 원
• 이번 주 상위 상품은 대부분 우대조건 없이 기본금리만으로 4%를 넘습니다.
2️⃣ 12개월 정기예금 금리 TOP 10
12개월 정기예금 금리 TOP 10 (세전)
2026년 11월 셋째 주 기준, 한국금융신문 기사 정리
| 순위 | 저축은행 | 상품명 | 금리 |
| 1 | NH저축은행 | NH특판정기예금(모바일) | 4.15% |
| 1 | 드림저축은행 | 인터넷정기예금 | 4.15% |
| 1 | 드림저축은행 | 톡톡정기예금(비대면) | 4.15% |
| 4 | OK저축은행 | OK e-안심정기예금(변동금리) | 4.13% |
| 4 | OK저축은행 | OK e-정기예금 | 4.13% |
| 4 | 상상인플러스저축은행 | e-정기예금 외 5종 | 4.13% |
| 4 | 애큐온저축은행 | 플러스회전식정기예금(모바일) | 4.13% |
| 8 | HB저축은행 | e-회전정기예금 | 4.11% |
| 8 | HB저축은행 | 스마트회전정기예금 | 4.11% |
| 8 | 스마트저축은행 | e-로운 정기예금 | 4.11% |
NH특판정기예금(모바일)은 우대조건 없이 4.15%가 적용됩니다. 다만 특판 상품은 한도가 차면 일찍 마감될 수 있으니 관심 있다면 빨리 확인하세요.
3️⃣ 24개월 정기예금 금리 TOP 10
24개월 정기예금 금리 TOP 10 (세전)
2026년 11월 셋째 주 기준
| 순위 | 저축은행 | 상품명 | 금리 |
| 1 | 드림저축은행 | 정기예금 (영업점 전용) | 4.15% |
| 2 | OK저축은행 | OK e-안심정기예금(변동금리) | 4.13% |
| 2 | 애큐온저축은행 | 플러스회전식정기예금(모바일) | 4.13% |
| 4 | 고려저축은행 | GPS회전정기예금(비대면) | 4.10% |
| 4 | 고려저축은행 | 회전정기예금(비대면) | 4.10% |
| 4 | 드림저축은행 | 인터넷정기예금 | 4.10% |
| 4 | 드림저축은행 | 톡톡정기예금(비대면) | 4.10% |
| 8 | JT저축은행 | e-정기예금 | 4.06% |
| 9 | OK저축은행 | OK e-안심앱플러스정기예금6(변동금리) | 4.05% |
| 9 | 고려저축은행 | 회전정기예금 | 4.05% |
24개월 1위인 드림저축은행 정기예금은 영업점 전용입니다. 지점에 가기 어렵다면 같은 은행의 인터넷·톡톡정기예금(4.10%)이 대안입니다. 상품명에 변동금리나 회전이 붙은 상품은 2년 동안 금리가 고정되지 않을 수 있습니다.
4️⃣ 세후 이자 계산표
예금 이자에는 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)가 붙습니다. 그래서 4.15% 예금의 실제 수익률은 약 3.51%입니다.
세후 이자 계산표 (단리, 이자소득세 15.4% 차감)
계산식: 원금 × 금리 × 기간 × 0.846
| 금리 | 1,000만 원 | 3,000만 원 | 5,000만 원 |
| 12개월 4.15% | 35만 1,090원 | 105만 3,270원 | 175만 5,450원 |
| 12개월 4.13% | 34만 9,398원 | 104만 8,194원 | 174만 6,990원 |
| 12개월 4.11% | 34만 7,706원 | 104만 3,118원 | 173만 8,530원 |
| 12개월 3.60% | 30만 4,560원 | 91만 3,680원 | 152만 2,800원 |
| 24개월 4.15% | 70만 2,180원 | 210만 6,540원 | 351만 900원 |
| 24개월 4.10% | 69만 3,720원 | 208만 1,160원 | 346만 8,600원 |
단리 기준 예시이며, 상품에 따라 이자 지급 방식이 다를 수 있습니다.
계산식은 원금 × 금리 × 기간(년) × (1 − 0.154)입니다. 상품에 따라 복리이거나 이자 지급 방식이 다를 수 있으니 가입 전 상품설명서를 확인하세요.
5️⃣ 시중은행과 비교하면?
1년 정기예금 기준으로 저축은행 최고 금리는 4.15%, 저축은행 평균은 3.90%, 시중은행 평균은 약 3.6% 수준입니다. 5,000만 원을 1년 넣는다면 최고 금리와 시중은행 수준의 세후 이자 차이는 약 23만 원입니다. 0.5%p 차이는 작아 보여도 금액이 클수록 차이가 커집니다.
6️⃣ 가입 전 꼭 확인할 5가지
① 예금자보호는 1인당 1억 원까지: 예금보험공사가 원금과 이자를 합쳐 1인당 1억 원까지 보호하며, 한도는 저축은행 한 곳당 적용됩니다. 1억 원이 넘는 돈은 여러 저축은행에 나눠 넣으세요.
② 회전정기예금은 금리가 바뀐다: 보통 12개월마다 그때 금리로 다시 예치되며 가입 기간이 2~5년입니다. 2년 내내 정해진 금리를 받고 싶다면 회전이나 변동금리가 없는 일반 정기예금을 고르세요.
③ 중도해지하면 이자가 크게 줄어든다: 만기 전 해지하면 약속한 금리 대신 훨씬 낮은 중도해지 이율이 적용됩니다. 1년 안에 쓸 돈이라면 6개월짜리 예금이나 파킹통장이 나을 수 있습니다.
④ 영업점 상품과 비대면 상품의 금리는 다를 수 있다: 같은 저축은행이라도 비대면 상품이 조금 더 높거나 같은 경우가 많습니다. 이번 주 24개월 1위처럼 영업점에서만 가입되는 상품도 있으니 확인하세요.
⑤ 금리는 수시로 바뀐다: 이 글은 11월 셋째 주 기준입니다. 가입 직전에 저축은행중앙회 소비자포털(fsb.or.kr)이나 해당 저축은행 앱에서 다시 확인하세요.
7️⃣ 목적별로 고르는 법
• 1년 뒤 쓸 돈, 최대한 높은 금리: 12개월 4.15% 상품 중 우대조건이 없는 상품부터 보세요.
• 2년 동안 금리를 확실히 묶고 싶다: 24개월 상품 중 회전·변동금리가 없는 일반 정기예금을 고르세요.
• 금리가 더 오를 것 같다: 12개월로 짧게 넣고 만기 때 다시 비교하세요.
• 큰돈(1억 원 이상): 저축은행 여러 곳에 1억 원 미만씩 나눠 예치하세요.
• 언제 쓸지 모르는 돈: 예금 대신 파킹통장을 고려하세요.
마무리
이번 주 저축은행 예금금리는 12개월·24개월 모두 최고 4.15%였습니다. 연말까지 예금 유치 경쟁이 이어질 수 있어서 다음 주에도 금리가 바뀔 수 있습니다.
참고 자료: 한국금융신문 (12개월·24개월 최고금리 기사), 네이트 뉴스 (연말 수신 경쟁 기사), 저축은행중앙회 소비자포털 (fsb.or.kr). 사진: Pexels 무료 사진.
※ 이 글의 금리는 2026년 11월 셋째 주 저축은행중앙회 공시를 정리한 기사를 기준으로 작성했습니다. 금리와 가입 조건은 수시로 바뀔 수 있으니 가입 전 해당 금융회사에서 반드시 확인하세요. 특정 상품 가입을 권유하는 글이 아닙니다.
'재테크' 카테고리의 다른 글
| ISA 계좌 총정리|중개형 vs 신탁형, 비과세 한도, 만기 연금 이전까지 (2026년 기준) (2) | 2026.11.19 |
|---|---|
| 2026 종부세 고지서 나온다|대상·계산법·세율·납부기간 총정리 (+2027 개편안) (0) | 2026.11.19 |
| 연금저축·IRP 12월 31일 전에 넣으면 얼마 돌려받을까? (2026 연말정산 환급액 계산표) (0) | 2026.11.17 |
| 💵 연말 배당주 투자 전 확인할 것: 12월 28일 매수 마감, 배당락일, 15.4% 세금과 고배당 분리과세 (0) | 2026.11.17 |
| 💰 개인투자용 국채 청약 마감 전 확인할 것: 10년물 4.155%, 퇴직연금으로도 살 수 있을까 (0) | 2026.11.16 |


