예상하지 못한 지출은 언제든 찾아옵니다. 병원비, 갑작스러운 실직, 집안의 일처럼 준비되지 않은 상황에서 빚 없이 버틸 수 있는지 여부가 재정의 기초가 됩니다. 이때 필요한 돈이 비상금입니다.
이 글에서는 비상금 목표 금액을 생활비를 기준으로 계산하는 방법을 정리합니다. 특정 상품을 권하지 않으며, 계산의 원리를 중심으로 설명합니다.
📌 핵심 요약
▶ 비상금 목표는 월 필수 생활비에 3~6개월을 곱해 계산합니다.
▶ 필수 생활비는 줄일 수 없는 고정지출과 최소 식비, 교통비로 한정합니다.
▶ 비상금은 투자 자산과 분리하여 바로 인출할 수 있는 곳에 보관해야 합니다.
📊 비상금 계산의 기본 공식
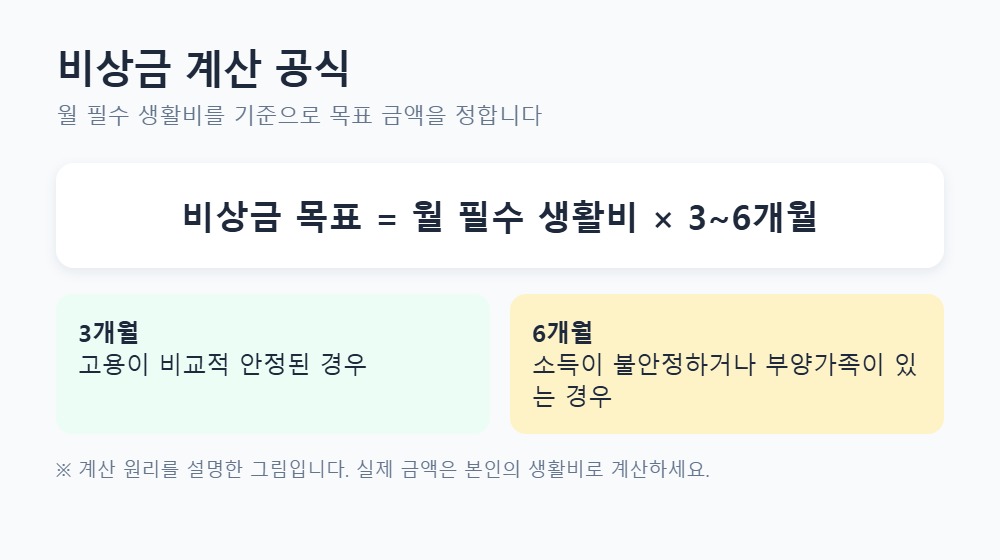
비상금 목표 = 월 필수 생활비 × 3~6개월
3개월은 고용이 비교적 안정된 경우의 최소 기준이고, 6개월은 소득이 불안정하거나 부양가족이 있는 경우의 권장 기준입니다. 어느 쪽을 택할지는 본인의 상황에 따라 판단하시기 바랍니다.
📋 월 필수 생활비별 비상금 목표표
| 월 필수 생활비 | 3개월 기준 | 6개월 기준 |
| 150만 원 | 450만 원 | 900만 원 |
| 200만 원 | 600만 원 | 1,200만 원 |
| 250만 원 | 750만 원 | 1,500만 원 |
| 300만 원 | 900만 원 | 1,800만 원 |
위 표는 계산 예시이며, 실제 생활비는 가계부나 카드·이체 내역으로 직접 확인하셔야 합니다.
1️⃣ 필수 생활비를 먼저 계산합니다
식비, 주거비, 통신비, 교통비, 보험료처럼 줄일 수 없는 지출만 포함하십시오. 외식이나 여가처럼 조절 가능한 지출을 제외해야 비상금 목표가 현실적으로 나옵니다.
최근 3개월의 이체 내역과 카드 명세서를 보면 실제 금액을 정확히 파악할 수 있습니다.
2️⃣ 목표 기간을 정합니다
고용이 안정적이고 부양할 가족이 없다면 3개월을 기준으로 삼으십시오. 프리랜서이거나 부양가족이 있다면 6개월을 권합니다. 목표가 크다면 한 번에 채우려 하지 말고 단계적으로 나누어 쌓으십시오.
3️⃣ 비상금은 분리된 통장에 보관합니다
비상금은 투자 자산과 섞지 않고 별도 계좌에 보관해야 합니다. 시세가 흔들리는 자산에 두면 급할 때 손실을 감수하고 팔아야 할 수 있습니다. 금리와 조건은 금융사마다 다르므로 가입 전에 반드시 확인하십시오.
4️⃣ 목표 달성 후에도 금액을 점검합니다
생활비는 시간이 지나면 늘어나는 경우가 많습니다. 최소 연 1회는 필수 생활비를 다시 계산하여 목표 금액을 갱신하시기 바랍니다.
⚠️ 유의할 점
비상금을 신용카드 할부나 마이너스 대출로 대신하려는 것은 근본적인 해결이 아닙니다. 대출 이자가 쌓이면 비상금 목표보다 더 큰 부담이 됩니다.
❓ 자주 묻는 질문
Q. 비상금이 없으면 투자는 하면 안 됩니까?
A. 투자 여부는 개인의 상황에 따라 결정해야 합니다. 다만 비상금이 없는 상태에서 투자하면 급전이 필요할 때 손실을 확정해야 할 수 있으므로, 최소한의 비상금을 먼저 마련하는 순서를 권합니다.
Q. 비상금을 적금으로 모아도 됩니까?
A. 정기적으로 모으는 방식도 가능하지만, 필요할 때 바로 꺼낼 수 있는지가 핵심입니다. 중도 해지 조건과 인출 방식을 반드시 확인하십시오.
⚠️ 참고 사항
본 글은 일반적인 계산 원리를 설명한 것입니다. 금리, 세금, 상품 조건은 시기에 따라 바뀔 수 있으므로 실제 결정 전에 금융사와 공식 자료를 확인하시기 바랍니다.
마무리
비상금은 수익을 내기 위한 돈이 아니라, 예상치 못한 상황에서 재정이 무너지지 않도록 막아 주는 최소한의 안전장치입니다. 계산된 목표를 정하고 꾸준히 채워 나가는 것이 가장 확실한 출발점입니다.
'재테크' 카테고리의 다른 글
| 연봉 실수령, 퇴직금, 대출 계산기: 계산 원리와 확인할 점 (0) | 2026.11.21 |
|---|---|
| AI로 돈 버는 방법, 실제로 되는 것과 안 되는 것 (수수료·저작권·표시 의무 정리) (0) | 2026.11.20 |
| 사회초년생 월급 관리 순서, 통장 나누기부터 시작하세요 (5단계) (0) | 2026.11.20 |
| AI로 연말정산 미리 준비하는 법|복붙용 프롬프트 5개와 12월 31일 전 할 일 (2026년 귀속) (0) | 2026.11.19 |
| ISA 계좌 총정리|중개형 vs 신탁형, 비과세 한도, 만기 연금 이전까지 (2026년 기준) (2) | 2026.11.19 |


