☁️ 네비우스 매출 571% 급증인데 주가는 왜 14% 빠졌을까? AI 클라우드 돈의 흐름
AI 클라우드 기업 네비우스의 3분기 매출이 전년 대비 571% 늘었는데도 주가는 크게 밀렸습니다. 이유는 실적보다 앞으로 필요한 투자 규모와 그 돈을 어떻게 마련하느냐에 있습니다.
안녕하세요, 재테크닥터입니다. 오늘은 네비우스 실적 발표를 숫자 중심으로 풀어 보고, AI 클라우드 업종의 돈 흐름을 함께 정리해 드립니다.
📌 3줄 요약
▶ 네비우스 3분기 매출은 9억 8,080만 달러로 전년 대비 571% 늘었고, 시장 예상도 웃돌았습니다.
▶ 그런데 2026년 매출 전망은 하단이고, 2027년 설비투자는 400억~450억 달러로 커졌습니다.
▶ 투자자는 매출 성장보다 투자금을 어떻게 회수할지와 금리 부담을 함께 보고 있습니다.
📌 무슨 일이 있었나
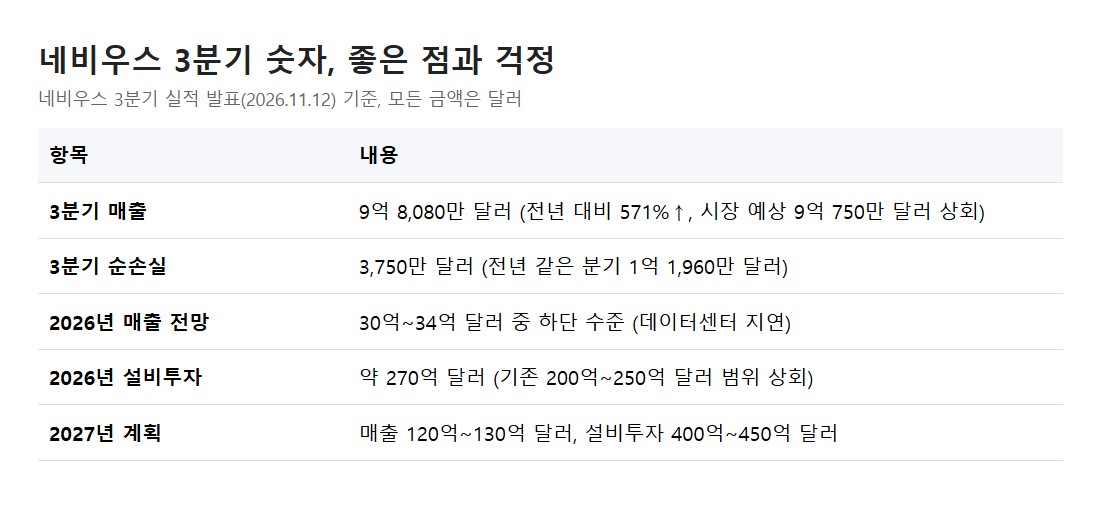
네비우스(NBIS)는 2026년 11월 12일 3분기 실적을 발표했습니다. 매출은 9억 8,080만 달러로 전년 같은 분기 1억 4,610만 달러보다 크게 늘었습니다. 시장 예상치 9억 750만 달러도 웃돌았습니다.
그러나 같은 날 주가는 장 초반 14% 안팎으로 떨어졌습니다. 올해 매출이 전망 범위의 하단에 머물고, 설비투자 계획이 크게 올라갔기 때문입니다.
🔍 좋은 숫자와 걱정되는 숫자
좋은 숫자는 매출 증가와 손실 축소입니다. 3분기 순손실은 3,750만 달러로 전년 같은 분기 1억 1,960만 달러보다 줄었습니다.
걱정되는 숫자는 설비투자입니다. 2026년 설비투자는 약 270억 달러로 기존 범위 상단을 넘었고, 2027년에는 400억~450억 달러가 제시됐습니다. 데이터센터 완공이 늦어지면 매출 인식도 늦어질 수 있습니다.
💸 AI 클라우드의 돈은 어떻게 움직일까
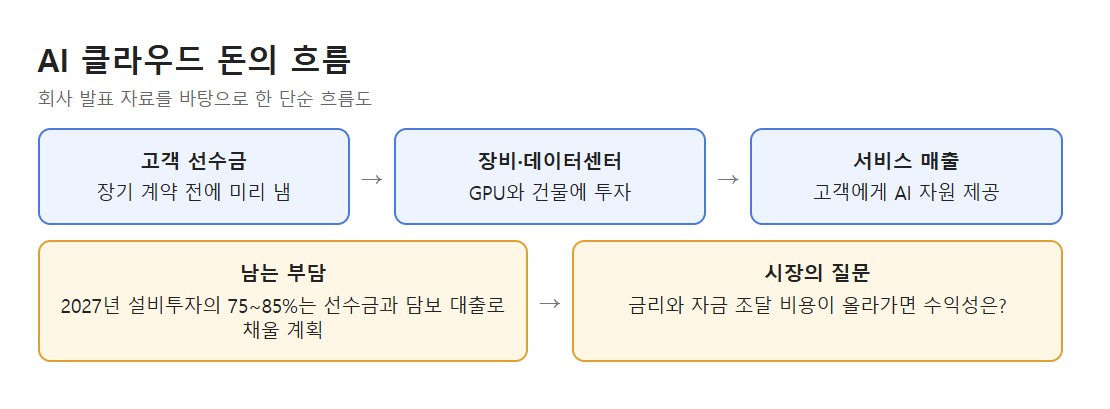
핵심은 고객 선수금입니다. 고객이 장기 계약 전에 돈을 미리 내는 구조인데, 네비우스는 3분기 계약에서 선수금이 관련 설비투자의 100% 이상을 덮었다고 밝혔습니다.
회사는 2027년 설비투자의 75~85%를 선수금과 투자등급 고객 계약을 담보로 한 대출로 채울 계획이라고 설명했습니다. 금리와 조달 비용이 오르면 수익성이 흔들릴 수 있다는 것이 시장의 질문입니다.
🏢 같은 업종 CoreWeave도 같은 질문
경쟁사 코어위브는 11월 10일 실적에서 매출이 168% 늘었고 2026년 매출 전망을 130억~133억 달러로 올렸습니다. 주가는 11월 11일 15% 넘게 올랐다가, 11월 12일 네비우스 발표 여파로 10% 안팎 밀렸습니다.
코어위브 부채는 350억 달러 규모라는 분석도 나왔습니다. 성장 속도와 함께 빚을 얼마나 감당할 수 있는지가 업종 전체의 질문입니다.
❓ 자주 묻는 질문
Q. 매출이 크게 늘었는데 왜 주가는 떨어질까요?
A. 시장은 지금 매출보다 투자금 회수와 수익성을 더 중요하게 봅니다. 투자 규모가 기대보다 크면 주가가 먼저 반응하는 경우가 많습니다.
Q. 개인 투자자는 무엇을 확인하면 좋을까요?
A. 선수금 비중, 설비투자 회수 기간, 금리와 자금 조달 조건을 함께 확인하세요.
✅ 투자자가 볼 체크포인트
첫째, 매출 성장률보다 선수금 비중과 설비투자 회수 기간을 확인하세요.
둘째, 금리와 자금 조달 조건이 바뀌는 소식을 함께 보세요.
셋째, 한 종목에 몰아서 투자하지 말고 고위험 AI 인프라 종목의 변동성을 감당할 수 있는지 점검하세요.
⚠️ 아직 확인되지 않은 부분
2027년 실적 목표와 자금 조달 계획은 회사 전망이라 실제 결과는 다를 수 있습니다. 부채 규모는 보도 기준이므로 최신 공시를 함께 확인하세요.
이 글은 투자 권유가 아닙니다. 투자 판단과 손실 책임은 본인에게 있습니다.
📚 참고 자료
네비우스 3분기 실적 발표 보도자료 및 주주 서한 (2026.11.12) / 로이터 보도 (2026.11.12) / 야후 파이낸스 (2026.11.12) / CoreWeave 3분기 실적 발표 (2026.11.10) / CNBC (2026.11.10)