🏦 기준금리가 오르면 내 대출 이자는 얼마나 늘까? 3억 원 예시로 계산
대출이 있는 분이라면 기준금리 뉴스가 곧 내 월 이자 뉴스입니다. 한국은행 회의를 앞두고, 금리가 오르면 이자가 얼마나 늘지 예시로 계산해 봤습니다.
안녕하세요, 재테크닥터입니다. 오늘은 주택담보대출 금리가 어떻게 움직이고, 3억 원 대출을 예로 들면 월 상환액이 얼마나 달라지는지 정리해 드립니다.
📌 3줄 요약
▶ 한국은행 기준금리는 현재 연 3.00%이고, 11월 26일 회의에서 인상 전망이 우세합니다.
▶ 3억 원을 30년 갚는다면 금리가 0.25%p 오를 때 월 상환액이 약 4만 5천 원 늘어납니다.
▶ 변동형은 빨리, 고정형은 채권금리 흐름에 따라 움직이니 내 대출이 어느 쪽인지 먼저 확인하세요.
📌 지금 상황 먼저 짚기
은행 주택담보대출 금리가 높은 수준에서 움직이고 있습니다. 5대 은행 고정형 금리는 연 4.41~6.39%, 6개월 변동형은 연 4.42~6.48%로 집계됐습니다(11월 10일 보도).
특히 변동형 금리가 고정형을 웃도는 역전이 나타났습니다. 기준이 되는 지표가 서로 다르게 움직이기 때문입니다.
🔗 기준금리는 어떻게 내 이자까지 올까
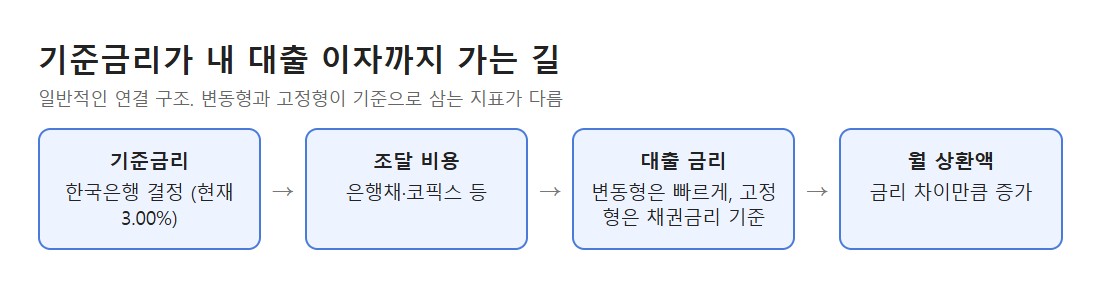
기준금리가 오르면 은행의 자금 조달 비용도 함께 오르는 경우가 많습니다. 변동형 대출은 코픽스 같은 지표를 따라 비교적 빨리 움직이고, 고정형은 은행채 금리 흐름에 따라 움직입니다.

🧮 3억 원 예시로 계산해 보기
원금 3억 원을 30년 원리금균등으로 갚는다고 가정하면, 금리 4.50%일 때 월 상환액은 약 152만 원입니다. 4.75%면 약 156만 원, 5.00%면 약 161만 원입니다.
0.25%p 오르면 월 약 4만 5천 원이 늘고, 1년이면 약 54만 원 차이가 납니다. 실제 대출 조건과는 다를 수 있으니 예시로만 보세요.
✅ 지금 할 수 있는 확인 3가지
첫째, 내 대출이 변동형인지 고정형인지, 금리가 바뀌는 주기가 언제인지 확인하세요.
둘째, 금리가 0.25%p, 0.5%p 오를 때 월 상환액이 얼마나 늘지 미리 계산해 보세요.
셋째, 여유 자금이 있다면 고정형 전환이나 상환 계획을 금융사와 상담해 보세요. 중도상환수수료도 함께 확인하세요.
❓ 자주 묻는 질문
Q. 금리가 오르면 무조건 대출을 빨리 갚아야 하나요?
A. 그렇지 않습니다. 금리와 예금·투자 수익률, 중도상환수수료를 함께 비교해 판단하세요.
Q. 고정형으로 바꾸면 항상 유리한가요?
A. 고정형은 금리가 안정되는 장점이 있지만, 전환 비용과 금리 수준을 함께 따져야 합니다.
⚠️ 아직 확인되지 않은 부분
11월 한국은행과 12월 미국 연준 회의 결과는 아직 나오지 않았습니다. 인상 폭과 시기는 전망이며 확정되지 않았습니다.
이 글은 특정 금융상품을 권하지 않으며 투자 권유가 아닙니다. 대출 결정은 본인 판단이며, 정확한 금액은 은행 상담으로 확인하세요.
📚 참고 자료
뉴시스 (2026.11.10) 주택담보대출 변동금리, 고정형 추월 / 데일리안 (2026.11.9) 뒤집힌 주담대 금리 / 메가경제 (2026.11.9) 한은 11월 기준금리 인상 전망 / 뉴데일리 (2026.11.9) 주담대 금리 혼란 / 조선비즈 (2026.11.1) 9월 신규 주담대 평균금리