🧾 연말정산 전에 챙기면 환급이 달라지는 공제 체크리스트 5가지
연말정산은 1월에 하지만, 공제액은 12월 31일까지 쓰고 낸 돈으로 정해집니다. 그래서 11~12월이 환급을 늘릴 수 있는 사실상 마지막 기간입니다.
직장인이 자주 놓치는 공제 항목을 한도와 요건 중심으로 정리하고, 연말 전에 할 일을 체크리스트로 드립니다.
📌 3줄 요약
▶ 카드 소득공제는 총급여의 25%를 넘긴 사용분부터 시작하고, 체크카드·현금영수증 공제율이 더 높습니다.
▶ 의료비는 총급여 3%를 넘은 분부터, 연금저축과 IRP는 합산 900만 원 한도 안에서 세액공제를 받습니다.
▶ 11~12월 지출과 납입이 환급을 좌우하니, 연말 전에 확인하고 증빙을 모아 두세요.
📊 공제 항목 한눈에 보기
신용카드 등 소득공제는 총급여의 25%를 넘긴 사용분부터 적용됩니다. 기본 한도는 총급여 7천만 원 이하 근로자 기준 300만 원이고, 자녀가 있으면 한도가 늘어날 수 있습니다.
의료비는 총급여의 3%를 넘은 금액의 15%를 세액공제합니다. 본인과 65세 이상 등은 한도가 없고, 일반 가족은 연 700만 원까지 인정됩니다.
연금저축과 퇴직연금을 합쳐 연 900만 원까지 납입액의 15%(총급여 5,500만 원 초과는 12%)를 세액공제받을 수 있습니다.
월세는 연 1,000만 원 한도 안에서 총급여 5,500만 원 이하 17%, 초과 15%를 공제합니다. 무주택 요건과 계약서 등 증빙이 필요합니다.
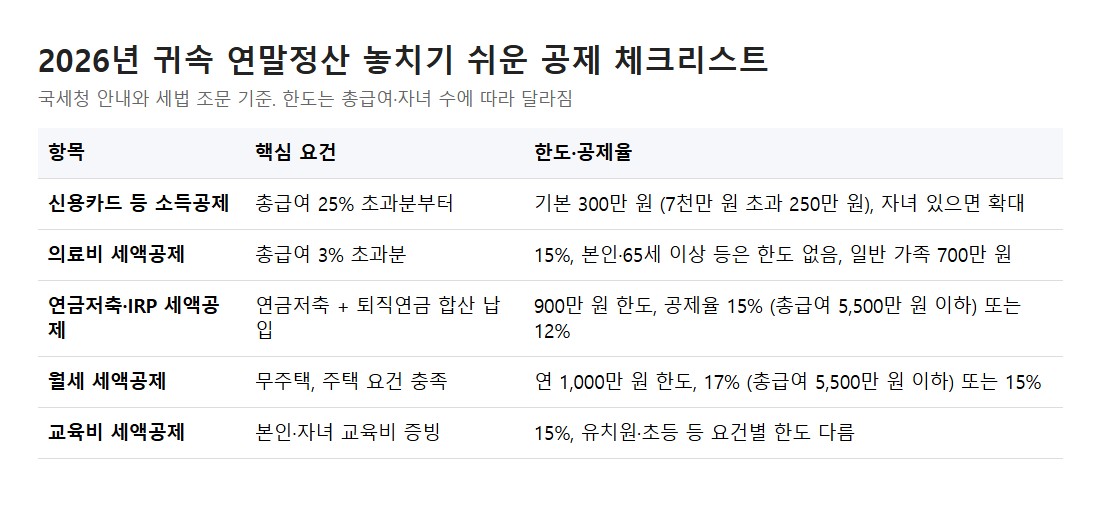
| 항목 | 핵심 요건 | 한도·공제율 |
| 신용카드 등 소득공제 | 총급여 25% 초과분부터 | 기본 300만 원(총급여 7천만 원 초과 250만 원), 자녀 있으면 확대 |
| 의료비 세액공제 | 총급여 3% 초과분 | 15%, 본인·65세 이상 등은 한도 없음, 일반 가족 700만 원 |
| 연금저축·IRP 세액공제 | 연금저축 + 퇴직연금 합산 납입 | 900만 원 한도, 공제율 15%(총급여 5,500만 원 이하) 또는 12% |
| 월세 세액공제 | 무주택, 주택 요건 충족 | 연 1,000만 원 한도, 17%(총급여 5,500만 원 이하) 또는 15% |
| 교육비 세액공제 | 본인·자녀 교육비 증빙 | 15%, 유치원·초등 등 요건별 한도 다름 |
💳 결제 수단에 따라 환급이 달라진다
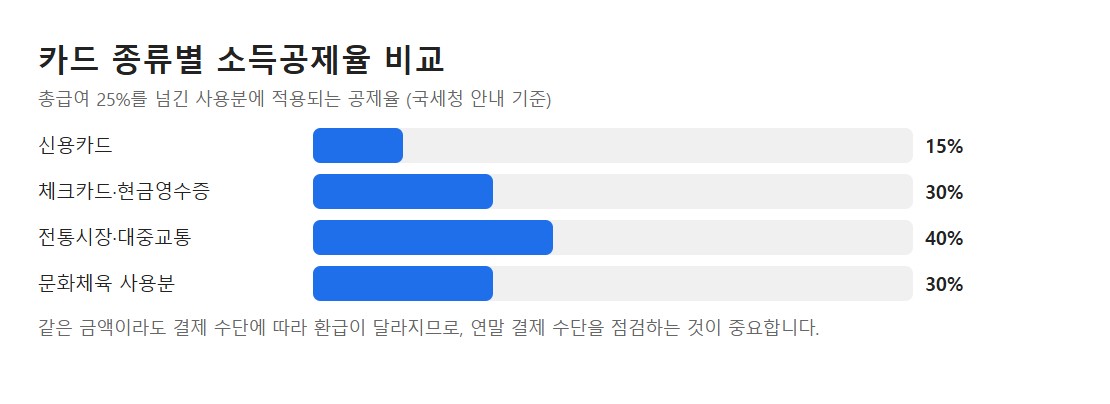
신용카드는 공제율 15%, 체크카드와 현금영수증은 30%를 적용받습니다. 전통시장과 대중교통 사용분은 40%입니다. 같은 금액을 써도 결제 수단에 따라 환급 차이가 생깁니다.
배우자의 총급여가 낮다면 의료비와 카드 사용을 그쪽에서 하는 것이 절세에 유리할 수 있습니다. 다만 가계 상황에 맞춰 판단하세요.
✅ 11~12월에 할 일 5가지
첫째, 카드 사용액이 총급여의 25%를 넘었는지 확인하고, 남은 기간 결제 수단을 체크카드나 현금영수증으로 바꿔 보세요.
둘째, 연금저축과 IRP 납입액이 900만 원 한도 안에서 얼마나 남았는지 계좌별로 확인하세요.
셋째, 의료비 영수증이 간소화 자료에 빠져 있지 않은지 확인하고, 안경이나 일부 치료비처럼 자료가 안 뜨는 항목은 따로 챙기세요.
넷째, 월세 계약서와 이체 내역, 주민등록등본처럼 증빙을 미리 모아 두세요.
다섯째, 고향사랑기부금이나 기부금 영수증도 연말 전에 확인하세요.
👉 이 체크리스트를 내 상황에 맞게 AI로 정리하는 방법은 AI로 연말정산 미리 준비하는 법|복붙용 프롬프트 5개와 12월 31일 전 할 일 글에서 확인하세요.
⚠️ 아직 확인되지 않은 부분
2027년 간소화 서비스 개통일과 회사 제출 마감은 국세청이 아직 공지하지 않았습니다. 세법 개정으로 일부 기준이 바뀔 수 있으니 12월 이후 최종 확인이 필요합니다.
이 글은 일반적인 세금 안내이며 개인별 세액을 계산해 주지 않습니다. 정확한 판단은 세무 상담이나 국세청 연말정산 안내를 확인하세요.
📚 참고 자료
국세청 연말정산 안내 / 국세청 고시 제2026-29호 (2026.9.17) / 조세특례제한법·소득세법 공제 조문 / 세무 해설 기사 (2026.10~11월)