🏠 집주인 대출이 늘고 있다, 전세 계약 전 등기부에서 확인할 것
요즘 중개 현장에서 "집주인이 대출을 해주니 계약하라"는 말이 나온다는 보도가 있습니다. 세입자 입장에서는 집주인의 빚이 내 보증금보다 먼저 돈을 가져갈 수 있다는 뜻이라 꼭 확인해야 합니다.
근저당이 늘어난 배경을 숫자로 보고, 전세 계약 전에 등기부에서 무엇을 어떻게 계산할지 정리해 드립니다.
📌 3줄 요약
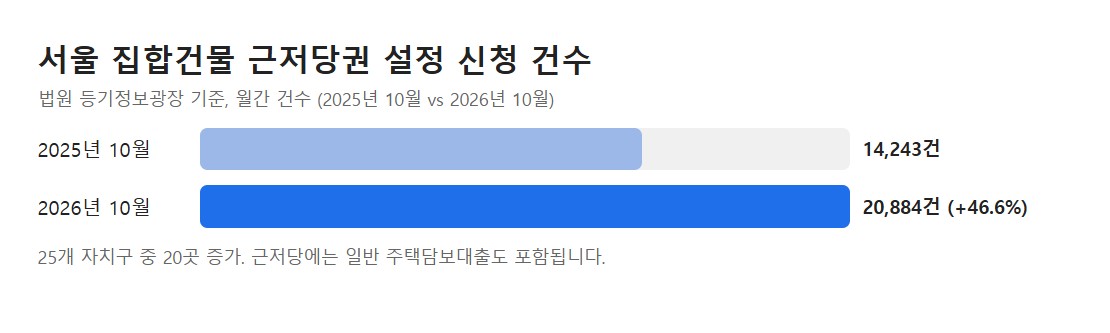
▶ 10월 서울 집합건물 근저당권 설정 신청은 20,884건으로 1년 전보다 46.6% 늘었습니다.
▶ 근저당이 늘었다고 모두 집주인 대출은 아니지만, 전세 보증금보다 앞선 빚이 많은지 확인해야 합니다.
▶ 계약 전 등기부 갑구와 을구, 그리고 보증금과 앞선 빚의 합을 계산하는 것이 핵심입니다.
📊 무슨 일이 일어나고 있나
법원 등기정보광장에 따르면 지난 10월 서울 집합건물(아파트, 오피스텔, 연립, 다세대 등)의 근저당권 설정등기 신청은 2만 884건으로, 1년 전 같은 달 1만 4,243건보다 6,641건 늘었습니다.
증가는 서울 전역에서 나타났습니다. 25개 자치구 중 20곳에서 늘었고, 서초구는 821건에서 1,574건으로 91.7% 늘었습니다. 다만 근저당에는 일반 주택담보대출도 포함되므로, 이 숫자 전체를 세입자를 위험하게 하는 거래로 보면 안 됩니다.
🔍 왜 세입자에게 위험할까
집이 경매로 넘어가면 등기 순서대로 돈을 나눕니다. 집주인의 근저당이 내 전세 보증금보다 먼저 설정되어 있으면, 내 보증금은 뒤로 밀려 일부 또는 전부를 돌려받지 못할 수 있습니다.
전입신고와 확정일자는 신고 다음 날 0시부터 효력이 생깁니다. 잔금을 치른 당일 집주인이 새 대출을 받아 근저당을 설정하면, 세입자 순위가 밀릴 수 있는 틈이 생깁니다.
🧮 등기부에서 계산하는 법
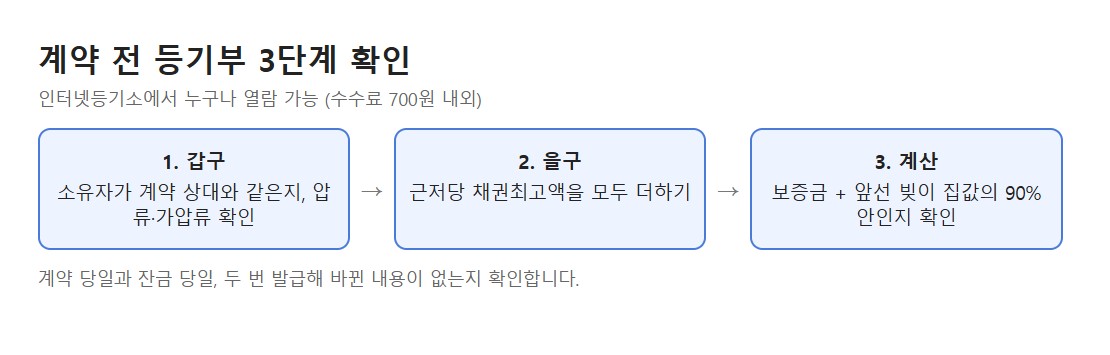
먼저 갑구에서 계약 상대가 실제 소유자인지, 압류나 가압류가 없는지 확인합니다. 다음으로 을구에서 근저당의 채권최고액을 모두 더합니다.
그다음 내 보증금과 앞선 빚의 합이 집값에 비해 지나치게 큰지 봅니다. 보증보험 기관이 쓰는 기준은 보증금과 선순위 채권의 합이 집값의 90% 이내인지입니다. 이 선을 넘으면 보증보험 가입이 어려울 수 있습니다.
✅ 계약 전·잔금일에 할 일 4가지
첫째, 계약 당일과 잔금 당일, 두 번 등기부를 발급받아 바뀐 내용이 없는지 확인하세요.
둘째, 집주인에게 근저당을 설정한 이유와 상환 계획을 물어보고, 납세증명서를 요청하세요.
셋째, 잔금일 다음 날까지 담보권을 설정하지 않는다는 특약을 넣는 것을 검토하세요.
넷째, 전입신고와 확정일자를 잔금 당일 바로 받고, 전세보증금 반환보증 가입 가능 여부를 계약 전에 확인하세요.
⚠️ 아직 확인되지 않은 부분
10월 근저당 증가가 셀러 파이낸싱 때문인지, 일반 대출 때문인지는 이 자료만으로 구분할 수 없습니다. 최종 보증금 회수 가능성은 개별 등기와 시세에 따라 달라집니다.
이 글은 법률 자문이 아니며 투자 권유도 아닙니다. 계약과 소송 판단은 변호사나 공인된 상담 기관에 확인하세요.
📚 참고 자료
파이낸셜뉴스 (2026.11.12) 서울 집합건물 근저당 설정 1년 새 46.6% 증가 (법원 등기정보광장 자료) / 전세보증금반환보증 상품 기준 (HUG 안내, 보도 인용) / 법무법인 해설 (2026.10.13)