📌 지방 미분양 아파트 취득세 25% 감면, 2026년 12월 31일 기한 전 확인할 요건
지방 미분양 아파트를 사면 취득세의 25%를 깎아주는 감면 제도가 2026년 12월 31일까지 적용됩니다. 수도권 밖 준공 후 미분양 아파트, 전용 85㎡ 이하, 취득가액 6억 원 이하가 핵심 요건이라 계약 전에 꼭 확인해야 합니다.
안녕하세요, 재테크닥터입니다. 오늘은 지방 미분양 아파트 취득세 감면 제도의 요건과 기한을 정리해드립니다.
📌 3줄 요약
▶ 수도권 밖 준공 후 미분양 아파트를 일반 매수인이 처음 유상으로 사면 취득세의 25%를 경감받을 수 있습니다.
▶ 현행 적용 기한은 2026년 12월 31일입니다. 2027년 말까지 연장하는 방안이 입법예고와 개편안 단계에 있습니다.
▶ 취득가액 6억 원 이하, 전용 85㎡ 이하 등 요건을 모두 충족해야 하며, 지자체 조례로 25%를 추가 경감할 수 있습니다.
📊 지방 미분양은 얼마나 쌓였나
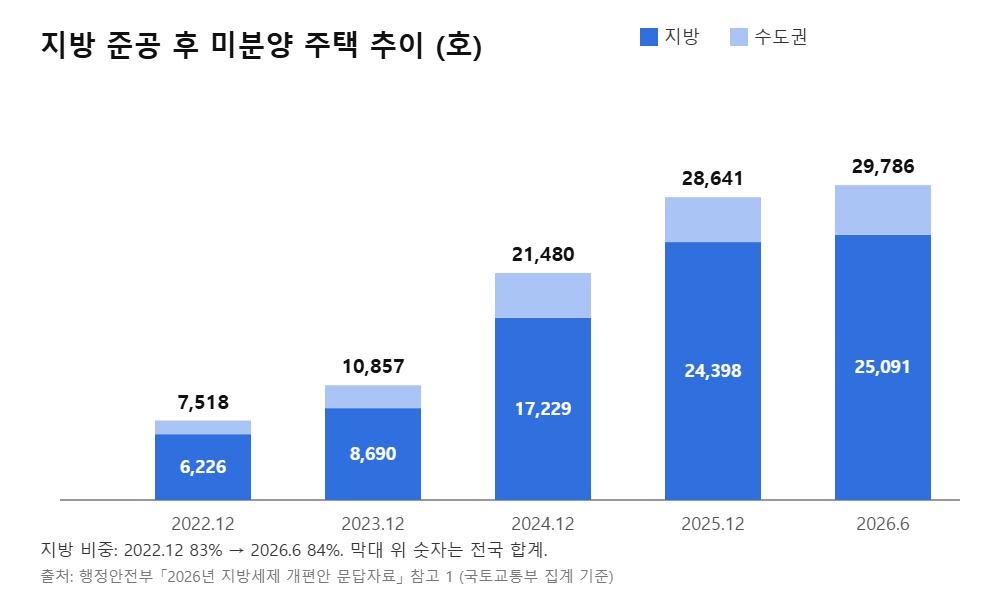
행정안전부가 2026년 8월 26일 발표한 지방세제 개편안 문답자료에 실린 국토교통부 집계 기준입니다. 준공 후 미분양 주택은 2022년 12월 7,518호에서 2026년 6월 29,786호로 늘었습니다.
• 지방은 6,226호에서 25,091호로 늘었습니다.
• 수도권은 1,292호에서 4,695호로 늘었습니다.
• 2026년 6월 기준 전체의 약 84%가 지방 물량입니다.
🔍 제도 배경과 바뀐 점
지방세특례제한법 제33조의3은 원래 사업주체가 미분양 아파트를 임대주택으로 돌릴 때 취득세를 깎아주는 제도였습니다.
2025년 12월 31일 개정(2026년 1월 1일 시행)으로 일반 매수인이 사업주체에게서 처음 유상으로 사는 경우도 감면 대상에 들어갔습니다.
이 경우 취득가액 기준은 6억 원 이하이고, 사업주체가 직접 취득하는 경우는 3억 원 이하입니다.
행정안전부는 2026년 11월 5일부터 12월 15일까지 지방세법 시행령 개정안을 입법예고했습니다. 중과 제외 기간을 2027년 12월 31일까지 늘리는 내용입니다. 이 개정안은 아직 확정되지 않았습니다.
✅ 감면 요건 체크포인트
감면을 받으려면 아래 요건을 모두 충족해야 합니다.
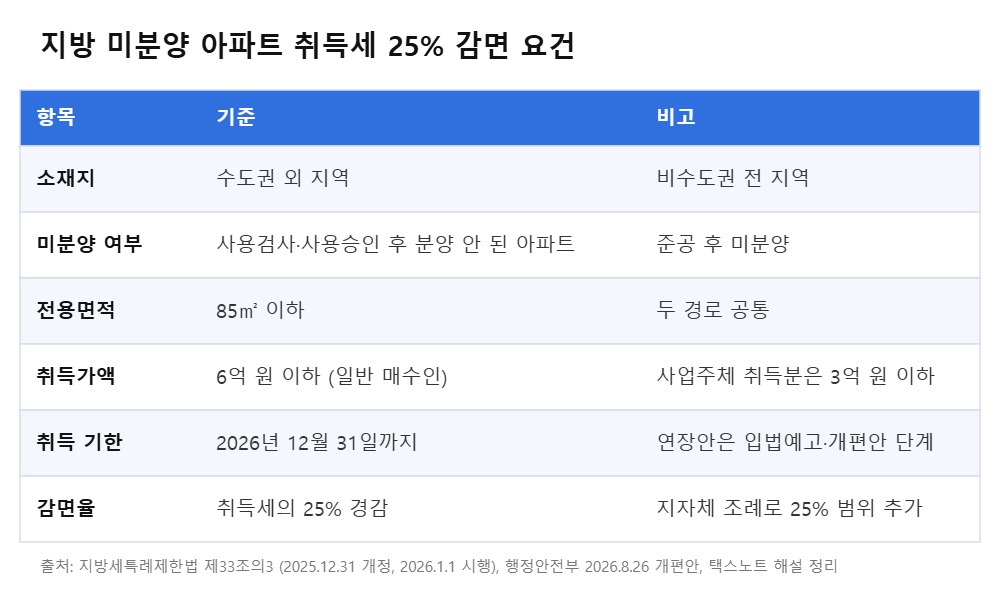
• 소재지: 수도권 외 지역 아파트일 것
• 상태: 사용검사 또는 사용승인을 받은 뒤에도 분양되지 않은 아파트일 것
• 면적과 가액: 전용 85㎡ 이하, 취득가액 6억 원 이하
• 계산 예: 취득세 산출세액이 500만 원이면 25%인 125만 원이 줄어듭니다. 지방교육세 등 별도 세목은 따로 확인하세요.
💡 실수요자 체크포인트
감면은 세금 혜택일 뿐입니다. 입지, 분양가, 주변 공급량은 별도로 따져봐야 합니다.
미분양 아파트는 분양 조건이나 계약 특약이 일반 분양과 다를 수 있으니 분양 조건서를 직접 확인하세요.
사업주체 감면분은 2년 미만 임대 후 매각, 증여, 용도 변경을 하면 감면세액을 추징합니다.
행정안전부 개편안에는 분양받은 자의 감면 한도를 150만 원으로 두고, 3년 내 매각이나 증여 시 추징하는 방안도 담겨 있습니다. 최종 법령으로 확인이 필요합니다.
신고와 납부는 위택스 또는 물건 소재지 시·군·구청 세무과에서 합니다.
📈 향후 전망
시나리오 1: 연장이 확정되면 2027년 취득분까지 같은 조건이 이어질 수 있습니다.
시나리오 2: 연장이 무산되면 2027년 1월 1일 이후 취득분은 감면 대상에서 빠집니다.
미분양이 계속 쌓이면 추가 지원이 나올 가능성도 있지만, 아직 확정된 정책이 아니므로 단정할 수 없습니다.
❓ 자주 묻는 질문
Q1. 준공 후 미분양이면 모든 아파트가 해당하나요?
A1. 아닙니다. 수도권 밖 지역, 전용 85㎡ 이하, 취득가액 기준 등 요건을 모두 충족해야 합니다.
Q2. 감면을 받은 뒤 추징되는 경우가 있나요?
A2. 사업주체 감면분은 2년 미만 임대 후 매각, 증여, 용도 변경 시 추징됩니다. 일반 매수인 조항의 사후 조건은 조문을 직접 확인하세요.
Q3. 신청은 어디서 하나요?
A3. 위택스 또는 물건 소재지 시·군·구청 세무과에서 신고하고 납부합니다.
참고 자료
- 지방세특례제한법 제33조의3 (국가법령정보센터, 2025.12.31 개정)
- 행정안전부 2026년 지방세제 개편안 및 문답자료 (2026.8.26)
- 행정안전부 지방세법 시행령 일부개정령안 입법예고 (2026.11.5)
- 택스노트 해설 (2026.11.6)
※ 투자 판단은 본인 책임입니다. 세법은 개정될 수 있으므로 최종 적용 여부는 관할 시·군·구청과 국가법령정보센터에서 확인하세요.