📌 청약통장 전환 기한 1년 연장, 전환 즉시 연 3.1% 금리 받는 법
청약통장을 주택청약종합저축으로 바꾸는 전환 기한이 2027년 9월 30일까지 1년 연장됐습니다. 종전 가입기간을 인정받아 전환 즉시 최고 연 3.1% 금리를 적용받을 수 있게 된 것이 핵심입니다.
안녕하세요, 재테크닥터입니다. 오늘은 청약통장 종합저축 전환 제도와 이번 기한 연장의 내용을 정리해드립니다.
📌 3줄 요약
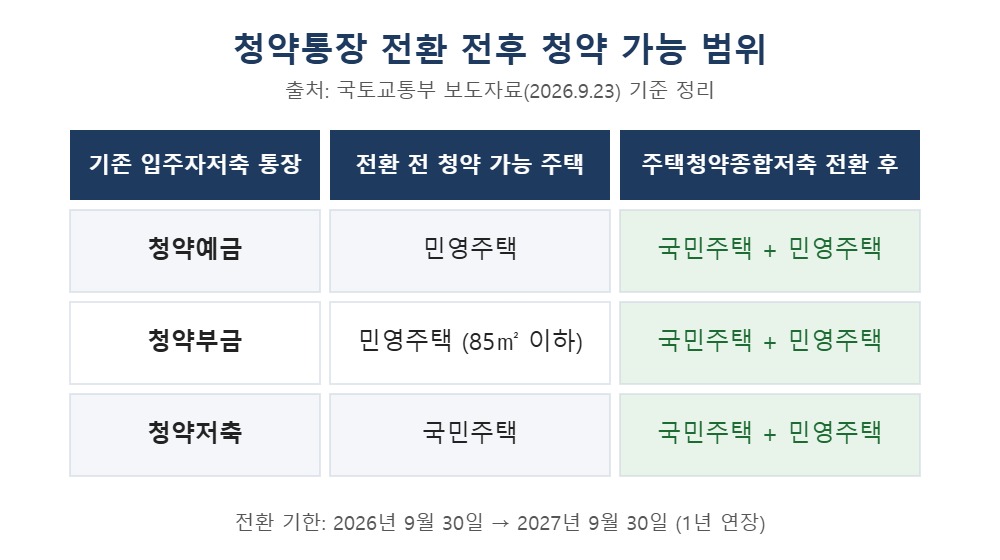
▶ 전환 기한: 2026년 9월 30일에서 2027년 9월 30일까지 1년 연장 (국토교통부, 2026.9.23 발표)
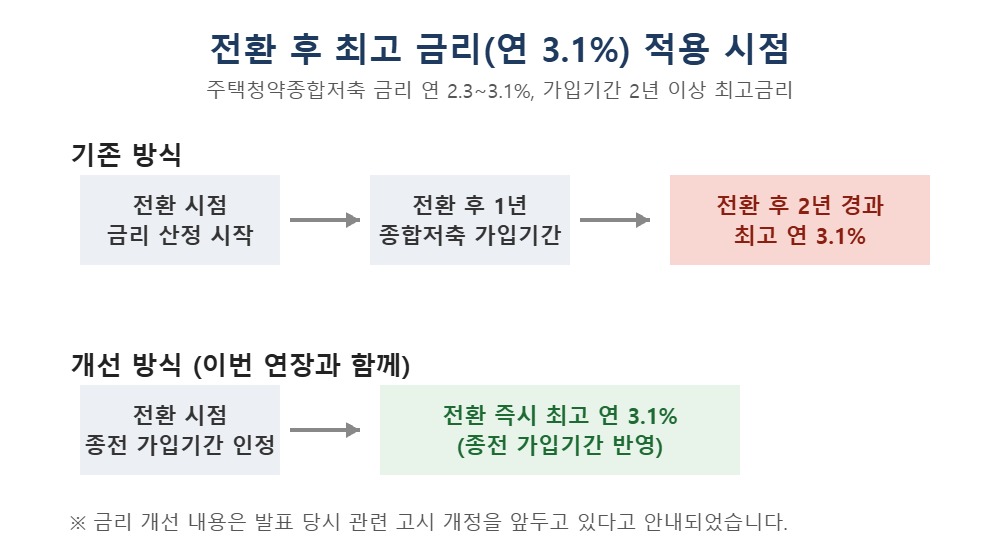
▶ 금리: 종전 가입기간을 인정해 전환 즉시 최고 연 3.1% 적용
▶ 청약: 전환 후에는 국민주택과 민영주택 모두 청약 가능
📊 제도 개요와 청약 가능 범위
• 제도 시작: 2024년 10월부터 시행된 입주자저축 전환 제도입니다.
• 대상: 청약예금, 청약부금, 청약저축 가입자입니다.
• 전환 전에는 통장 종류에 따라 청약할 수 있는 주택이 나뉩니다. 청약예금은 민영주택, 청약부금은 민영주택(85㎡ 이하), 청약저축은 국민주택에 청약할 수 있습니다.
• 주택청약종합저축으로 전환하면 국민주택과 민영주택을 모두 선택할 수 있습니다.
🔍 기한 연장과 금리 혜택의 변화
• 기존 전환 가입자는 전환 후 종합저축 가입기간으로 금리를 계산받았습니다.
• 그래서 최고 금리인 연 3.1%를 받으려면 전환 후 2년을 기다려야 했습니다.
• 이번 개선으로 종전 가입기간을 금리 산정에 인정해 전환 즉시 최고 금리를 적용합니다.
• 관련 고시 개정은 발표 당시 10월에 이뤄질 예정이라고 안내되었습니다.
💡 가입자 체크포인트
• 전환 신청: 기존 입주자저축에 가입한 은행 영업점이나 모바일 앱에서 신청할 수 있습니다.
• 은행 선택: 청약예금·부금 가입자는 주택도시기금 수탁은행 9곳 중 원하는 은행을 고를 수 있습니다. 수탁은행은 경남, KB국민, IBK기업, NH농협, BNK부산, 신한, 우리, 하나, iM뱅크입니다.
• 실적 인정: 기존에 청약할 수 있던 주택 유형은 기존 가입기간과 납입실적이 그대로 인정됩니다.
• 새로 열리는 유형은 전환 이후의 가입기간과 납입실적부터 쌓입니다. 이 점을 꼭 확인하세요.
• 마감: 전환 기한은 2027년 9월 30일입니다. 청약 계획이 있다면 미리 전환 여부를 따져보세요.
• 전환 전 확인 순서: ① 내 통장 종류 ② 가입 기간과 납입 횟수 ③ 원하는 주택 유형 ④ 전환 후 금리 혜택을 차례로 확인하면 됩니다.
• 은행 앱이나 영업점에서 본인 가입 기록을 조회하면 기존 실적이 어떻게 이어지는지 비교할 수 있습니다.
• 청약 점수와 당첨 방식은 주택 유형마다 다르므로, 전환 후 어떤 주택에 신청할지 미리 정해두는 것이 유리합니다.
📈 향후 전망
• 기한 연장은 정부가 전환 기회를 이어간다는 의미입니다.
• 다만 청약 당첨 가능성은 공급 물량, 지역, 경쟁률에 따라 크게 달라서 단정하기 어렵습니다.
• 전환 여부는 본인의 납입 기간, 실수요 계획, 원하는 주택 유형에 따라 판단하는 것이 좋습니다.
• 금리나 기한은 고시와 은행 조건에 따라 바뀔 수 있으니, 전환을 결정하기 전에 발표 원문과 거래 은행의 안내를 함께 확인하세요.
❓ 자주 묻는 질문
Q1. 전환하면 기존 가입기간이 사라지나요?
A. 아닙니다. 기존에 청약할 수 있던 주택 유형은 기존 가입기간과 납입실적을 그대로 인정합니다. 새로 추가된 유형만 전환 이후부터 인정됩니다.
Q2. 전환하면 바로 연 3.1% 금리를 받나요?
A. 이번 개선으로 종전 가입기간을 인정받아 전환 즉시 최고 연 3.1%가 적용된다고 발표되었습니다. 세부 적용은 은행과 고시를 확인하세요.
Q3. 전환 신청 기한은 언제인가요?
A. 2027년 9월 30일까지입니다.
참고 자료
• 국토교통부 보도자료 「청약 예·부금 등 가입자, 종합저축 전환기회 1년 더」 (2026.9.23)
• 정책브리핑(korea.kr) 국토교통부 보도 (2026.9.23)
• 머니투데이, 조선일보, MBC 보도 (2026.9.23)
※ 본 글은 정보 제공을 목적으로 작성되었습니다. 투자 판단과 청약 결정은 본인 책임이며, 자격과 금리는 개인 상황과 은행 조건에 따라 다를 수 있습니다.