11월 9일부터 오르는 보금자리론 금리를 짚어 보고, 같은 금액을 디딤돌 대출로 빌릴 때와 월 상환액이 얼마나 차이 나는지 정리해 보겠습니다. 정책대출을 알아보는 분이라면 금리표부터 먼저 확인해 두시면 좋습니다.
📌 1. 보금자리론 금리, 11월 9일부터 0.10%p 인상
한국주택금융공사는 11월 2일 보도자료에서 보금자리론 금리를 11월 9일부터 0.10%p 올린다고 밝혔습니다. 아낌e-보금자리론 기준으로 10년 만기 연 5.00%, 50년 만기 연 5.30%가 적용됩니다. 연합뉴스에 따르면 10년 만기 금리가 5%대로 올라선 것은 이 상
품을 취급한 2014년 3월 이후 처음입니다.
올해 들어 금리가 인상된 것은 여섯 번째입니다. 1월 0.25%p, 2월 0.15%p, 4월 0.30%p, 5월 0.25%p, 7월 0.30%p에 이번 인상까지 누적된 셈입니다.
우대금리 대상이면 금리가 낮아집니다. 저소득 청년, 신혼가구, 장애인·한부모 가정 등 사회적 배려층, 전세사기 피해자 등은 최대 1.0%p 우대를 받아 최저 연 4.00~4.30%가 적용됩니다.
인상 전 금리를 받을 수 있던 신청 기한은 11월 8일이었고, 이미 지났습니다. 보도자료에는 몇 시까지인지 적혀 있지 않았습니다.
📌 2. 디딤돌 금리와 나란히 보면
내집마련 디딤돌대출은 주택도시기금 상품입니다. 2026년 11월 1일 공시 기준 금리는 연 2.85~4.15%이며, 부부합산 소득 구간과 만기에 따라 나뉩니다. 지방 주택이면 0.2%p 낮아집니다. 생애최초 신혼가구는 별도 표로 연 2.55~3.85%가 적용됩니다.
대출 한도는 일반 2억 원, 생애최초 2.4억 원, 신혼가구나 2자녀 이상 가구 3.2억 원입니다. 한도는 매매계약일이 2025년 6월 28일 이후인지에 따라 달라지니 계약 날짜를 꼭 확인하셔야 합니다.
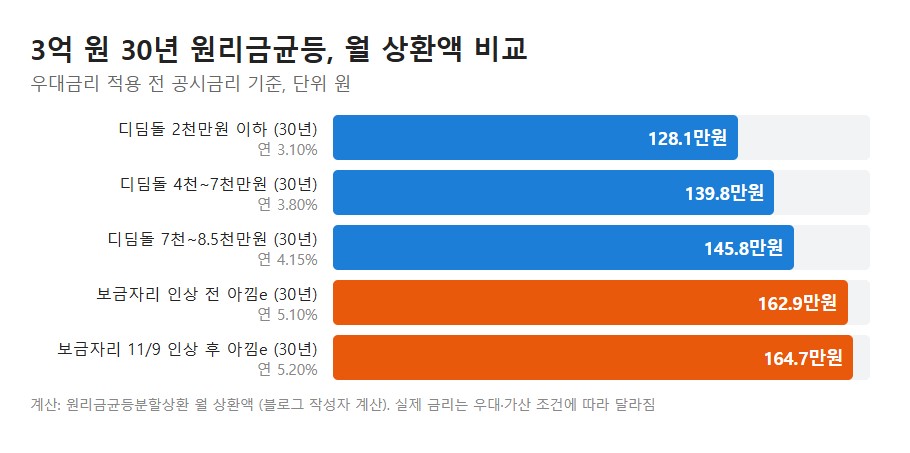
3억 원을 30년 원리금균등으로 빌린다고 가정하고 우대 전 공시금리로 계산하면 월 상환액은 아래와 같습니다.
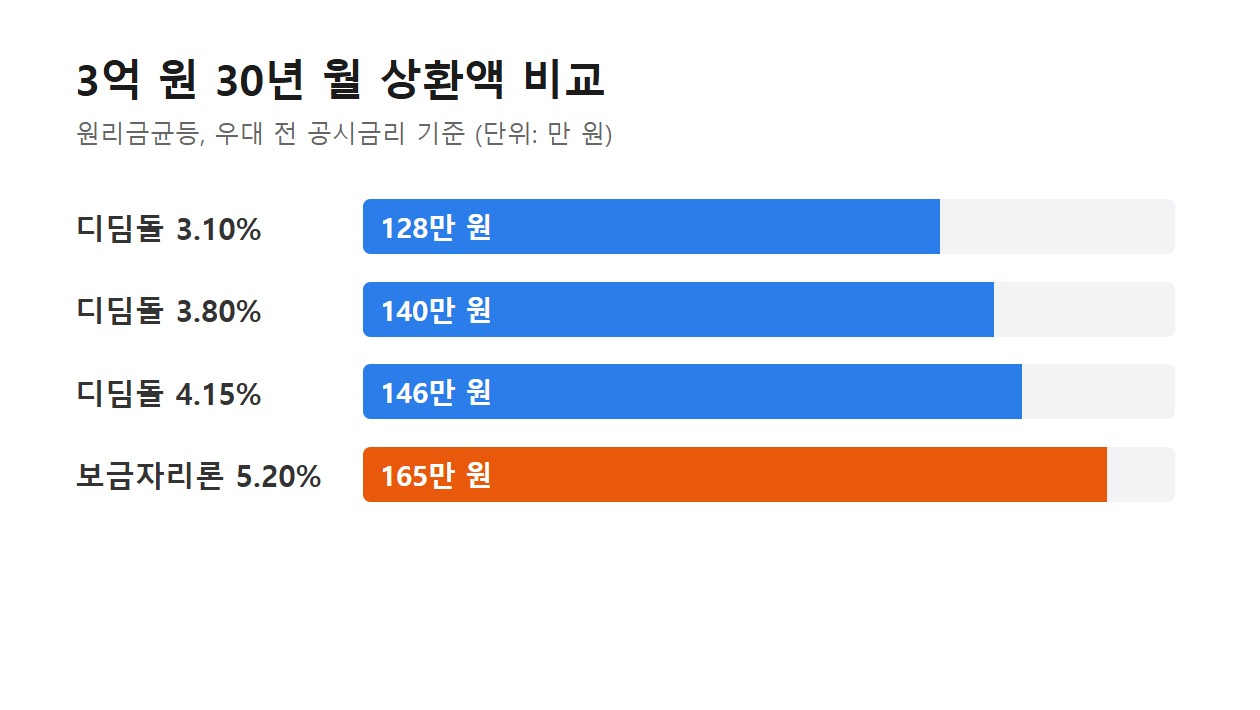
• 디딤돌 3.10% (소득 2천만 원 이하 구간): 월 약 128만 원
• 디딤돌 3.80% (소득 4천~7천만 원 구간): 월 약 140만 원
• 디딤돌 4.15% (소득 7천~8.5천만 원 구간): 월 약 146만 원
• 보금자리론 5.20% (11월 9일 이후 아낌e): 월 약 165만 원
디딤돌 가장 낮은 구간과 보금자리론을 비교하면 월 약 37만 원 차이가 납니다. 같은 보금자리론 안에서도 11월 9일 인상으로 5.10%에서 5.20%가 되면서 월 약 1만 8천 원이 늘어납니다.
📌 3. 자격부터 확인하는 순서
어떤 상품이 맞는지는 소득, 집값, 가구 구성에 따라 달라서 금리보다 자격 조건을 먼저 보는 편이 안전합니다.
• 부부합산 소득이 디딤돌 기준(일반 6천만 원, 생애최초·2자녀 7천만 원, 신혼 8,500만 원 이하)에 드는지
• 대상 주택 가격과 면적 기준에 맞는지
• 디딤돌과 은행 주택담보대출은 중복으로 받을 수 없으니 기존 대출이 있는지
• 보금자리론은 금리가 여섯 번 오르는 중이라, 신청 시점의 공시금리를 꼭 다시 확인할 것
앞으로 금리가 어떻게 움직일지는 단정할 수 없습니다. 주택금융공사도 시장금리와 주택저당증권(MBS) 자금조달 여건을 보며 금리를 조정한다고 설명했습니다.
📌 4. 한눈에 정리
• 11월 9일부터 보금자리론 아낌e 금리는 연 5.00~5.30%
• 디딤돌 금리는 11월 1일 공시 기준 연 2.85~4.15%
• 3억 원 30년 기준 월 상환액 차이는 디딤돌 3.10%와 보금자리론 5.20% 사이 약 37만 원
• 자격과 한도는 계약일과 소득 기준으로 먼저 확인
출처: 한국주택금융공사 금리안내 및 보도자료(2026.11.02), 연합뉴스(2026.11.02), 주택도시기금 디딤돌 금리(2026.11.01 공시)
이 글은 정보 제공이 목적이며 특정 상품을 추천하지 않습니다. 금리와 한도는 공시와 고시에 따라 바뀌니 신청 전 해당 기관에서 다시 확인하세요.
'부동산' 카테고리의 다른 글
| 서울 집값은 6월까지 올랐는데, 가을에 왜 꺾이기 시작했나: 2026년 11월 부동산 흐름 정리 (0) | 2026.11.20 |
|---|---|
| 잠실 래미안아이파크 줍줍 총정리|최대 24억 로또 청약 3가구, 자격·일정·필요 현금까지 (11/23~24 접수) (2) | 2026.11.18 |
| 전세 재계약 vs 이사, 2026년 말 기준 뭐가 유리할까? (계약갱신청구권 활용법 총정리) (0) | 2026.11.17 |
| 🏠 경매 물건은 역대 최다인데 낙찰은 줄었다: 서울 고가와 중저가가 갈린 이유 (2) | 2026.11.17 |
| 📌 고급주택 취득세 기준 9억에서 12억으로, 다주택 중과 세율표로 확인하기 (0) | 2026.11.16 |


